توانگری مالی ۹۲۷ درصدی بیمه زندگی کاریزما چه معنایی دارد؟
نسبت توانگری مالی بیمه زندگی کاریزما در سال ۱۴۰۵ به ۹۲۷ درصد و سطح یک رسیده است. این شاخص چه معنایی برای بیمهگذاران دارد؟ The post توانگری مالی ۹۲۷ درصدی بیمه زندگی کاریزما چه معنایی دارد؟ appeared first on دیجیاتو.
از اینکه ما را در توسعه بهتر و هدفمندتر دیجیاتو همراهی میکنیداز شما سپاسگزاریم.
نسبت توانگری مالی بیمه زندگی کاریزما در سال ۱۴۰۵ به ۹۲۷ درصد و سطح یک رسیده است. این شاخص چه معنایی برای بیمهگذاران دارد؟
جهت بهرهمندی و دسترسی به امکانات ویژه و بخشهای مختلف در دیجیاتو عضو ویژه دیجیاتو شوید.
عدد ۹۲۷ درصد در نگاه اول ممکن است فقط یک شاخص مالی به نظر برسد، اما در صنعت بیمه این عدد به یکی از مهمترین موضوعات برای بیمهگذاران مربوط است: توان شرکت بیمه برای پوشش ریسکها و ایفای تعهدات مالی خود.
بر اساس اعلام بیمه مرکزی، نسبت توانگری مالی شرکت بیمه زندگی کاریزما برای سال ۱۴۰۵، با استناد به صورتهای مالی سال ۱۴۰۴ و پس از اعمال تعدیلات، ۹۲۷ درصد و در سطح یک تأیید شده است.
نسبت توانگری مالی را میتوان به زبان ساده معیاری دانست که نشان میدهد منابع و سرمایه شرکت بیمه تا چه اندازه با ریسکهایی که پذیرفته، متناسب است و چه ظرفیتی برای ایفای تعهدات خود دارد.
بنابراین، ثبت نسبت ۹۲۷ درصد نشان میدهد توانگری مالی محاسبهشده برای شرکت، فاصله قابل توجهی با حداقل موردنیاز برای قرار گرفتن در سطح یک دارد. به بیان ساده، نکته قابل توجه فقط قرار گرفتن شرکت در سطح یک توانگری مالی نیست؛ بلکه فاصله زیاد این نسبت با حداقل این سطح است.
خرید بیمه با بسیاری از خریدهای روزمره تفاوت دارد. بیمهگذار امروز حق بیمه پرداخت میکند، اما ممکن است شرکت بیمه ماهها یا حتی سالها بعد ملزم به ایفای تعهدات خود شود. به همین دلیل، توان مالی شرکت بیمه یکی از موضوعات مهم در ارزیابی وضعیت آن است.
هرچه منابع و ساختار مالی یک بیمهگر تناسب بیشتری با ریسکهای پذیرفتهشده داشته باشد، ظرفیت بیشتری نیز برای پاسخگویی به تعهدات خود خواهد داشت. به همین دلیل، بیمه مرکزی نسبت توانگری مالی شرکتهای بیمه را بر اساس ضوابط مشخص محاسبه و بررسی میکند.
با این حال، نسبت توانگری مالی را نباید بهتنهایی معادل کیفیت کلی عملکرد یک شرکت بیمه دانست. عواملی مانند سودآوری، ترکیب پرتفوی بیمهای، کیفیت و نقدشوندگی داراییها و نحوه مدیریت ریسک نیز در ارزیابی وضعیت یک بیمهگر اهمیت دارند. شرکت بیمه کاریزما برای سال 1404 بیش از 41 درصد سود مشارکت اعلام کرد و بازدهی بیمهنامههای مبتنی بر طلا، نقره و درآمد ثابت این شرکت نیز به ترتیب 144، 328 و 36 درصد بازدهی داشته است.
از سویی اهمیت میزان توانگری ۹۲۷ درصدی و سطح یک توانگری مالی برای سال ۱۴۰۵ این شرکت نیز در همین نکته است. در صنعت بیمه، بخش مهمی از تعهدات شرکتها مربوط به آینده است؛ بنابراین توانگری مالی یکی از شاخصهایی است که میتواند تصویری از ظرفیت مالی بیمهگر برای پذیرش ریسک و ایفای تعهدات ارائه دهد.
برای گفتگو با کاربران ثبت نام کنید یا وارد حساب کاربری خود شوید.
با توجه به قطعی اینترنت، برای ثبتنام نیازی به تأیید ایمیل نیست.
مقالات مرتبط
 اخبار
آقامیری: میتوانستیم برای جهان اسلام زیستبوم مستقل در فضای مجازی ایجاد کنیم/ شأن قانونگذاری در این حوزه با مجلس است
دبیر شورای عالی فضای مجازی از جذب دانشآموزان ایرانی در تمامی مقاطع توسط مدارس آنلاین خارجی و ارائه مدارک بینالمللی خبر داد.
 اخبار
خالق ChatGPT راهکار حل صدها مسئله ریاضی را منتشر کرد؛ جنجال دوباره هوش مصنوعی
OpenAI مجموعهای از مقالات ریاضی را منتشر کرد که به گفتهی گروه مشاورهی مستقل، شامل حل «صدها» پرسش است.
 اخبار
داریک به سامانه ناظر بانک مرکزی متصل شد
داریک با تکمیل الزامات فنی و نظارتی لازم، به سامانه ناظر بانک مرکزی متصل شد.
 اخبار
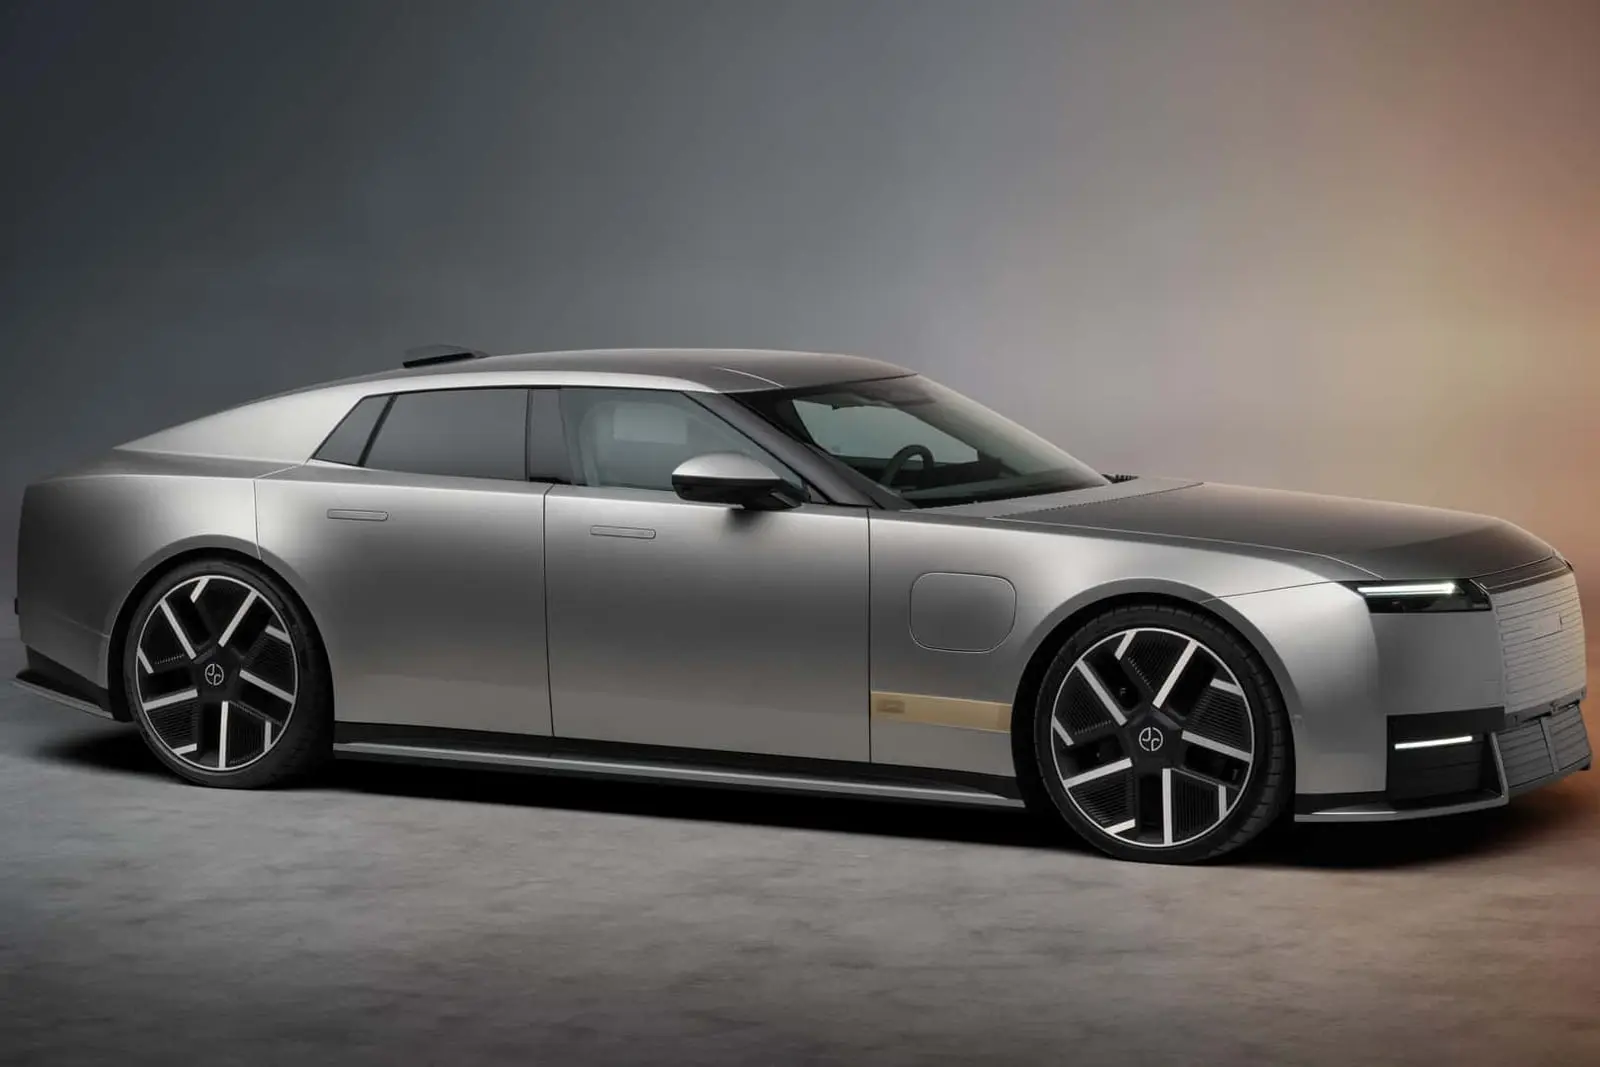
قدرتمندترین و باشکوهترین خودرو جادهای جگوار رونمایی شد
جگوار Type 01 با سه موتور برقی، قدرت بیش از هزار اسببخار و دامنهی حرکتی حدود ۷۲۴ کیلومتر، قویترین خودروی جادهای تاریخ جگوار محسوب میشود.